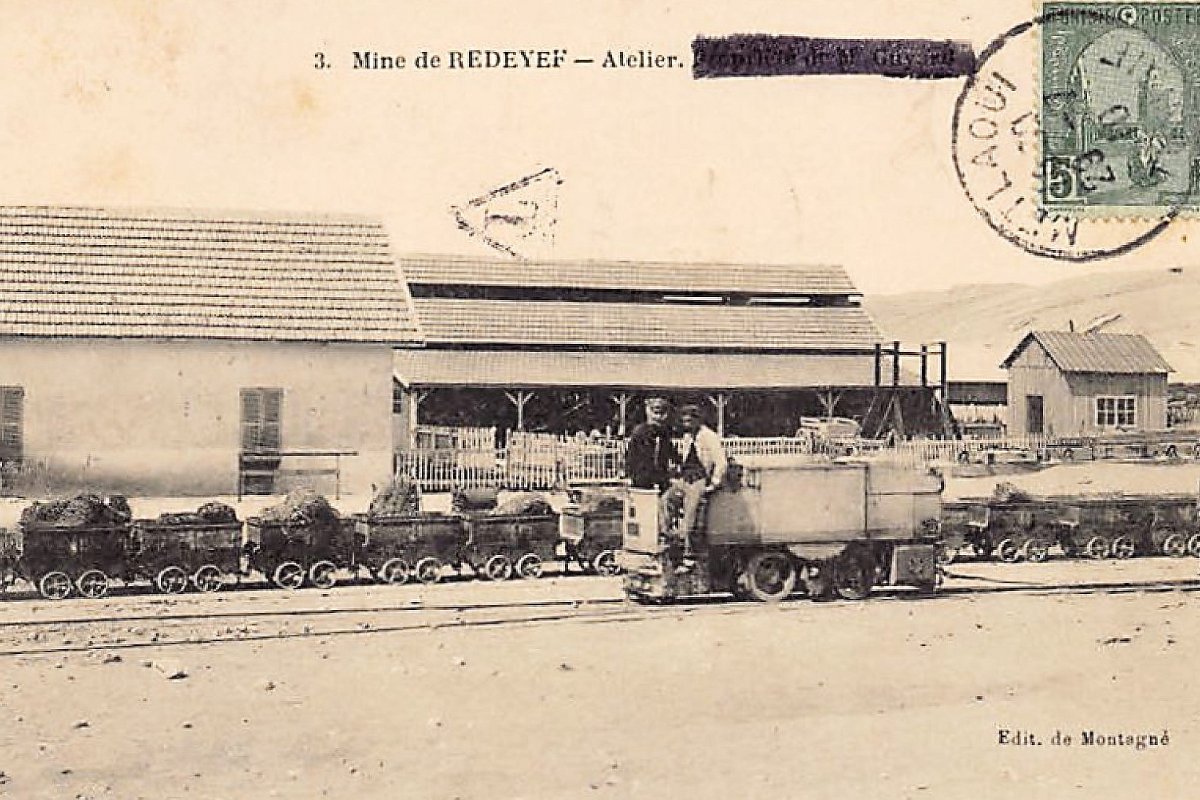
تحلم تونس باستعادة مكانتها كمنتج كبير للفوسفاط. فبحسب صحيفة «لابريس» التونسية في 12 أكتوبر 2026، يلزم نحو 15 مليار دينار لرفع الإنتاج الوطني إلى 10 ملايين طن. وهو رقم يقيس حجم الفجوة بين الطموح المعلن ووضع قطاع يعاني منذ أكثر من عشر سنوات.
إنتاج بعيد عن رقمه القياسي التاريخي
بلغت تونس رقماً قياسياً قدره 8,1 ملايين طن سنة 2010. ومنذ ذلك الحين تراجع الإنتاج إلى مستويات تتراوح بين 2,5 و4,5 ملايين طن سنوياً، واستقر حول 3 ملايين طن في السنوات الأخيرة. وبالنسبة لسنة 2026، تراهن شركة فوسفاط قفصة والمجمع الكيميائي التونسي على نحو 4,5 ملايين طن. أما الهدف المرحلي فهو 5 ملايين طن في 2028، ثم 9,4 ملايين طن من الفوسفاط التجاري في أفق 2035.
وللمقارنة، تشير قراءة نشرتها «كابيتاليس» في يونيو إلى أن الإنتاج المغربي يناهز 40 مليون طن، أي نحو اثني عشر ضعف الإنتاج التونسي. وتوضح هذه الفجوة التأخر الذي سجله بلد كان من رواد القطاع في المنطقة.
خطة مرقّمة لكنها صعبة
قُدّرت الاستراتيجية المتكاملة للشركتين، التي عُرضت أمام لجنة برلمانية، بـ 2,7 مليار دينار، أي نحو 790 مليون يورو. وتتضمن خطوط تمويل جديدة وإعادة جدولة الديون وتسريع الصادرات وتعزيز النقل بالسكك الحديدية مع زيادة النقل البري على المدى القصير، فضلاً عن تكوين مخزونات استراتيجية من نترات الأمونيوم. ومن المقرر أن يوسّع مشروع «المظيلة 2» طاقات التحويل، كما أن تثمين الفوسفوجيبس والاستعمال المتزايد للمياه المعالجة من بين المسارات المعتمدة.
العراقيل الهيكلية
الصعوبات كثيرة: شبكة سكك حديدية هشة، ونقص في المياه الصناعية اللازمة لغسل الفوسفاط، ومشاكل في التزود بنترات الأمونيوم، ومعدات متقادمة، وأعطال تقنية متزايدة، وضغوط على السيولة. ويشغّل المجمع الكيميائي سبع وحدات لإنتاج حمض الفوسفوريك وسوبر فوسفات ثلاثي وفوسفات أحادي الأمونيوم ونترات الأمونيوم، لكن أداءه يتعثر بسبب نقص المواد الأولية والسيولة. ويضاف إلى ذلك، بحسب «كابيتاليس»، وظائف توصف بغير المنتجة واحتجاجات بيئية تطالب بإغلاق بعض المصانع.
رهان للحسابات الخارجية
تظهر أرقام التجارة الخارجية خلال الأشهر الثمانية الأولى من 2026 مدى حساسية الملف: فقد تراجعت صادرات الفوسفاط بنسبة 12 %، في سياق بلغ فيه العجز التجاري 17,8 مليار دينار وتثقل فيه فاتورة الطاقة الميزان. ومن شأن إنعاش القطاع أن يوفر العملة الصعبة ويدعم التشغيل في الحوض المنجمي بقفصة ويقلل من تبعية البلاد للواردات.
بين الكميات والقيمة المضافة
يرى بعض المراقبين أن الخطة أقرب إلى الإعلان منها إلى توقعات قابلة للتحقق، ويطالبون بالأفعال بدل التصريحات. ويشددون على أن المسار الأكثر واقعية هو التوجه نحو المشتقات الكيميائية ذات القيمة المضافة العالية بدل الاكتفاء بزيادة الكميات المستخرجة. وفي كل الأحوال، تبقى المعادلة واحدة: من دون تمويلات مستقرة ولوجستيك موثوق وسلم اجتماعي في المنطقة المنجمية، سيظل سقف 10 ملايين طن أفقاً بعيداً.